


 Itt állíthatja be, hogy a Google keresőben elsők között legyen a Bors
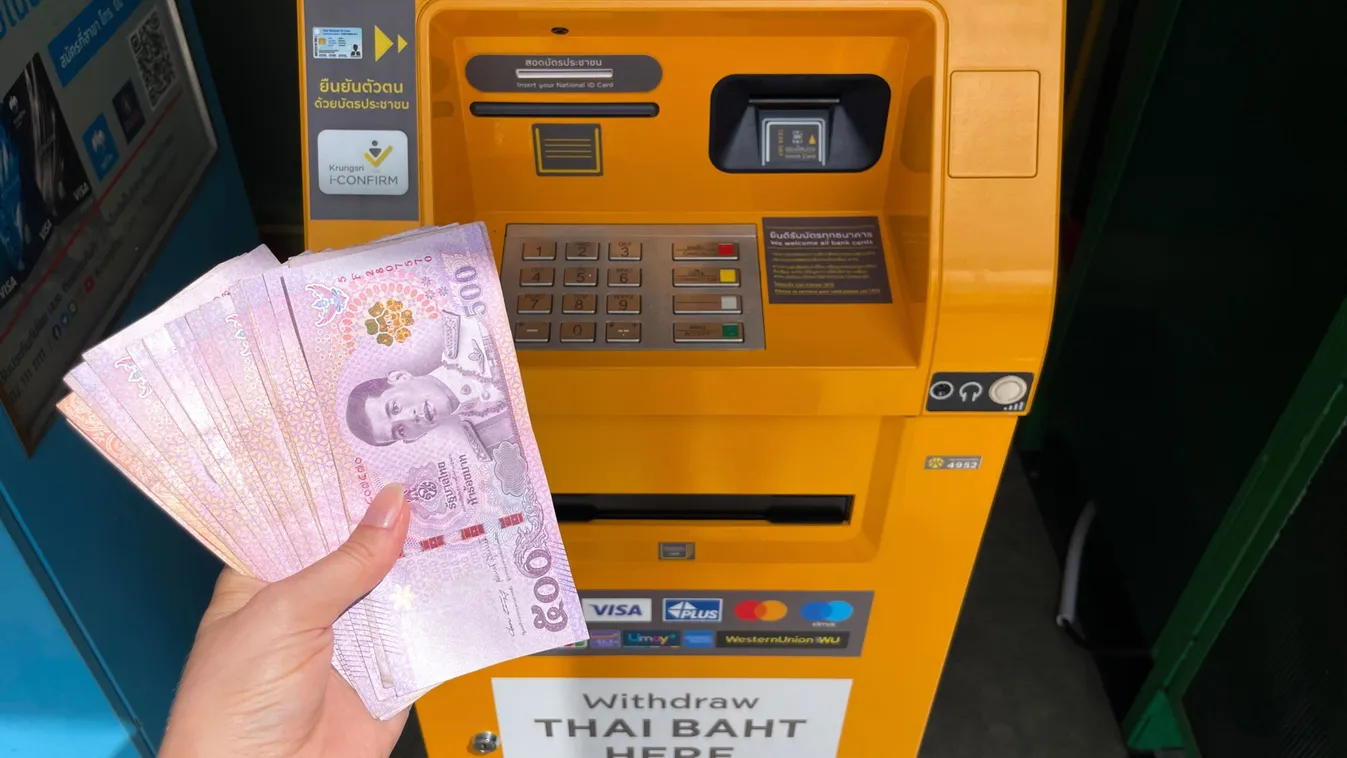
Amikor külföldön jársz, a bankkártyás fizetés vagy a készpénzfelvétel elsőre a legkényelmesebb megoldásnak tűnik, de ha nem figyelsz a részletekre, jelentős összegeket veszíthetsz. A külföldi kártyahasználat során felmerülő rejtett költségek leggyakrabban abból adódnak, hogy a vásárlás vagy pénzfelvétel pillanatában helytelen opciót választasz a terminál kijelzőjén.
A bankok és a kereskedelmi terminálok gyakran felkínálják a lehetőséget, hogy a fizetendő összeget a saját devizádban – vagyis magyar forintban – jelenítsék meg. Ezt a rendszert dinamikus valutakonverziónak (DCC, azaz Dynamic Currency Conversion) nevezik. Bár csábító lehet, hogy azonnal látod a pontos összeget a megszokott pénznemedben, ez szinte minden esetben komoly anyagi veszteséggel jár.
Amikor a saját devizádban történő fizetést választod, a konverziót nem a saját bankod, hanem a külföldi kereskedő bankja vagy az automatát üzemeltető cég végzi el. Ez a gyakorlatban rendkívül kedvezőtlen árfolyamot jelent, amelyre gyakran még külön átváltási jutalékot is felszámítanak. Ha viszont a helyi devizát választod (például euróövezetben az eurót, Nagy-Britanniában a fontot), az átváltást a saját kártyakibocsátó bankod végzi el a hivatalos, lényegesen kedvezőbb banki árfolyamon.
A készpénzfelvételnél még inkább érdemes körültekintőnek lenned. A turisztikai csomópontokon, repülőtereken és sétálóutcákban található független bankautomaták nemcsak a konverzióval trükköznek, hanem gyakran fix használati díjat is felszámítanak minden egyes tranzakcióért. Ezen felül a saját számlavezető bankod is terhelhet külföldi készpénzfelvételi díjat, így egyetlen kisebb összeget érintő tranzakció is aránytalanul drágává válhat.
Az utazási és pénzügyi szakértők egyöntetűen azt javasolják, hogy külföldön mindig a helyi pénznemben történő terhelést válaszd, legyen szó éttermi számláról, bolti vásárlásról vagy bankautomatáról.
Ha rendszeresen utazol, érdemes megfontolnod olyan nemzetközi fintech kártyák (olyan bankkártya, amelyet egy innovatív, fiókhálózat nélkül működő pénzügyi technológiai cég bocsát ki – gyakran kedvezőbb átváltási árfolyamokat és alacsonyabb külföldi használati díjakat kínálva, mint a hagyományos bankok) vagy kedvezményes devizaszámlák használatát is, amelyek nem számítanak fel extra átváltási jutalékot, és valós középárfolyamon konvertálják a pénzedet. Egy kis odafigyeléssel a teljes utazási költségvetés több százalékát is megspórolhatod.
Nézd meg a videót is a témában:
Ezek a cikkek is érdekelhetnek:


Portfóliónk minőségi tartalmat jelent minden olvasó számára. Egyedülálló elérést, országos lefedettséget és változatos megjelenési lehetőséget biztosít. Folyamatosan keressük az új irányokat és fejlődési lehetőségeket. Ez jövőnk záloga.